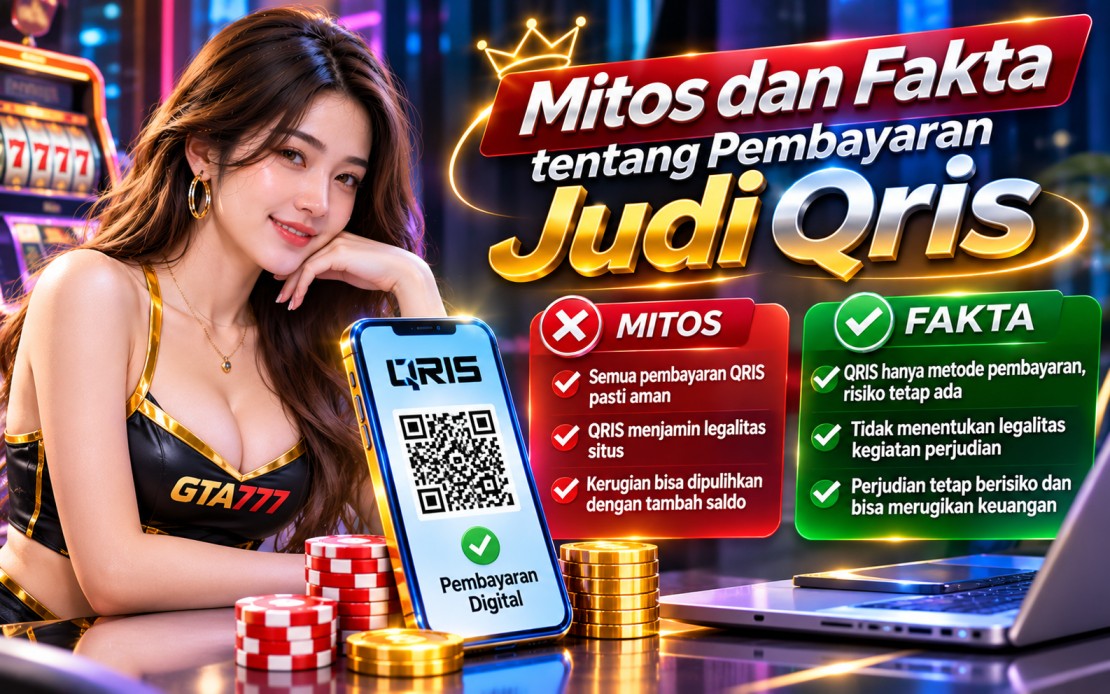
Pembayaran Judi Qris sering menjadi bahan pembicaraan karena penggunaan kode QR dianggap membuat transaksi lebih cepat dan praktis. Sebagian orang mengira metode pembayaran ini menjamin keamanan seluruh transaksi, sementara yang lain menganggap setiap kode QR memiliki risiko yang sama. Kedua pandangan tersebut perlu diperiksa berdasarkan cara kerja sistem pembayaran dan kegiatan yang menggunakan layanan tersebut.
QRIS merupakan standar pembayaran berbasis kode QR yang dikembangkan Bank Indonesia bersama industri sistem pembayaran. Teknologi ini memungkinkan pengguna membayar melalui aplikasi yang mendukung QRIS, tetapi tidak menentukan legalitas barang, jasa, atau aktivitas yang menjadi tujuan pembayaran.
Karena itu, memahami perbedaan antara fungsi teknologi dan risiko kegiatan yang menggunakannya sangat penting. Informasi yang tepat membantu pengguna menghindari kesalahpahaman, mengenali indikasi penipuan, serta melindungi kondisi keuangan pribadi.
Mengapa Mitos Pembayaran Digital Mudah Berkembang?
Pembayaran digital seperti Judi Qris telah menjadi bagian dari kegiatan sehari-hari. Masyarakat menggunakannya untuk membeli makanan, membayar transportasi, hingga menyelesaikan transaksi melalui aplikasi.
Namun, tidak semua pengguna memahami proses yang berlangsung setelah mereka memindai kode pembayaran. Banyak orang hanya melihat tampilan aplikasi dan menganggap seluruh transaksi berjalan dengan mekanisme yang sama.
Kesalahpahaman semakin mudah muncul ketika seseorang memperoleh informasi dari unggahan media sosial atau pesan berantai tanpa memeriksa sumbernya. Akibatnya, opini pribadi terkadang berkembang menjadi anggapan umum yang belum tentu benar.
Perbedaan Teknologi Pembayaran dan Tujuan Transaksi Judi Qris
Sistem pembayaran menyediakan sarana untuk memindahkan dana dari pembayar kepada penerima. Sementara itu, tujuan transaksi berkaitan dengan kegiatan yang mendasari pembayaran tersebut.
Sebagai contoh, penggunaan QRIS pada toko resmi tidak otomatis sama dengan penggunaan kode pembayaran oleh pihak yang identitasnya tidak jelas. Keduanya mungkin memakai standar teknologi serupa, tetapi memiliki konteks dan risiko berbeda.
Oleh sebab itu, pengguna perlu memeriksa identitas penerima serta memahami tujuan pembayaran sebelum memberikan persetujuan.
Judiciary Qris dan Mitos Keamanan Transaksi
Salah satu anggapan yang sering muncul adalah bahwa transaksi melalui QRIS pasti aman karena menggunakan layanan pembayaran digital. Pandangan ini mencampurkan keamanan teknis sistem dengan keamanan kegiatan yang melibatkan penerima dana.
Dalam pembahasan Judi Qris, penting untuk memahami bahwa standar pembayaran tidak memberikan jaminan terhadap kejujuran penerima atau hasil aktivitas perjudian.
Pengguna tetap perlu memperhatikan risiko finansial, keamanan akun, dan status hukum kegiatan yang mereka temui.
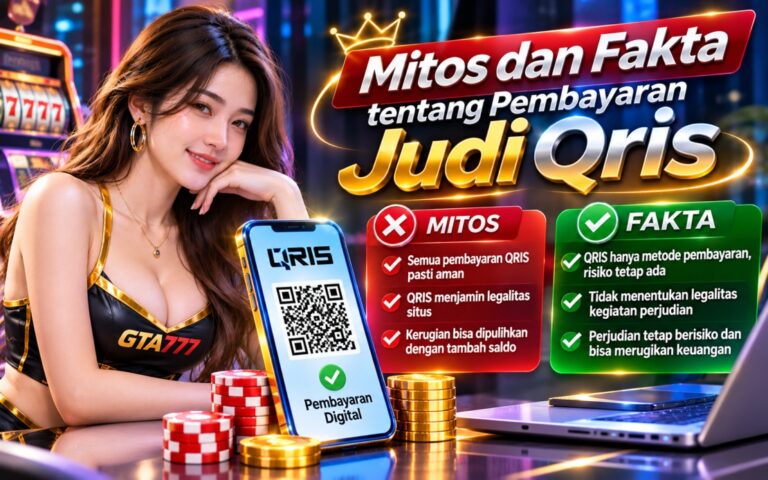
Mitos 1 Semua Pembayaran Judi QRIS Pasti Aman
Mitos: Selama pembayaran menggunakan QRIS, pengguna tidak mungkin mengalami penipuan.
Fakta: QRIS memiliki standar teknis pembayaran, tetapi risiko penipuan tetap dapat muncul melalui manipulasi identitas penerima, kode QR yang diganti, atau instruksi pembayaran palsu.
Misalnya, seseorang dapat menerima kode QR melalui pesan pribadi dari pihak yang mengaku sebagai perwakilan suatu layanan. Apabila identitas penerimanya tidak sesuai, pengguna berisiko mengirim dana kepada pihak yang salah.
Karena itu, periksa nama penerima, nominal, dan tujuan transaksi sebelum memasukkan PIN. Jika terdapat kejanggalan, batalkan pembayaran sampai informasi tersebut jelas.
Mitos 2 Judi QRIS Menjamin Legalitas Penerima Pembayaran
Mitos: Setiap pihak yang menerima pembayaran melalui QRIS pasti menjalankan kegiatan yang sah.
Fakta: Penggunaan QRIS tidak dapat menjadi satu-satunya dasar untuk menilai legalitas sebuah kegiatan usaha atau layanan.
Sebuah metode pembayaran memiliki fungsi berbeda dari izin usaha dan ketentuan hukum yang mengatur aktivitas penerimanya. Dengan demikian, keberadaan kode QR tidak mengubah status hukum kegiatan yang mendasari transaksi.
Di Indonesia, perjudian dilarang berdasarkan ketentuan hukum yang berlaku. Penggunaan QRIS maupun metode pembayaran lain tidak membuat aktivitas perjudian menjadi legal.
Memahami Fakta di Balik Proses Pembayaran Judi Qris
Kesalahpahaman berikutnya berkaitan dengan proses pemindaian kode, perpindahan saldo, dan informasi yang tampil pada aplikasi.
Padahal, pengguna dapat mengurangi sejumlah risiko dengan memahami langkah dasar sebelum serta sesudah melakukan pembayaran.
Mitos 3 Memindai Kode QR Langsung Memindahkan Saldo
Mitos: Saldo akan otomatis berkurang begitu kamera ponsel memindai kode QRIS.
Fakta: Pada alur pembayaran QRIS yang normal, pemindaian kode merupakan tahap awal untuk menampilkan informasi transaksi. Pengguna masih perlu meninjau detail dan memberikan otorisasi sesuai mekanisme aplikasi.
Artinya, memindai kode pembayaran tidak sama dengan menyelesaikan pembayaran. Namun, pengguna tetap harus berhati-hati terhadap kode QR yang mengarah ke tautan atau situs berbahaya.
Jika sebuah kode membuka halaman yang meminta kata sandi atau informasi rahasia, jangan langsung mengikuti instruksinya. Pastikan pengguna mengakses layanan melalui aplikasi atau situs resmi.
Mitos 4 Semua Kode QRIS Memiliki Nominal Tetap
Mitos: Setiap kode QRIS selalu menampilkan jumlah pembayaran yang tidak dapat diubah.
Fakta: QRIS memiliki bentuk penyajian yang berbeda, termasuk kode statis dan dinamis.
Pada QRIS statis, pengguna umumnya memasukkan nominal pembayaran sendiri. Sebaliknya, QRIS dinamis biasanya sudah memuat nominal sesuai transaksi yang berlangsung.
Perbedaan tersebut membuat pemeriksaan jumlah pembayaran tetap diperlukan. Selain itu, pengguna harus memastikan angka yang muncul sesuai dengan kewajiban transaksi sebenarnya.
Mitos 5 Pembayaran Berhasil Berarti Dana Pasti Bisa Kembali
Mitos: Semua transaksi Judi QRIS yang sudah berhasil dapat dibatalkan dan dananya langsung kembali apabila pengguna berubah pikiran.
Fakta: Transaksi yang telah selesai tidak selalu dapat dibatalkan secara sepihak. Penanganan pengembalian dana bergantung pada kondisi transaksi, kebijakan penyedia layanan, dan hasil pemeriksaan terkait.
Misalnya, ketika seseorang salah memasukkan nominal, penyelesaian masalah dapat membutuhkan komunikasi dengan penerima dan penyedia jasa pembayaran.
Oleh karena itu, jangan mengandalkan kemungkinan pengembalian dana sebagai alasan untuk melakukan transaksi tanpa pemeriksaan.
Judi Qris dalam Perspektif Risiko Keuangan
Pembahasan pembayaran digital tidak cukup hanya menilai kecepatan transaksi. Pengguna juga perlu memahami konsekuensi keuangan dari aktivitas yang melibatkan pembayaran tersebut.
Istilah Judi Qris menghubungkan metode pembayaran dengan perjudian online, sehingga risiko kehilangan dana akibat perjudian tetap perlu menjadi perhatian utama.
Kemudahan transaksi tidak menghilangkan ketidakpastian hasil perjudian. Bahkan, proses pembayaran yang cepat dapat mempermudah seseorang mengeluarkan dana berulang kali tanpa mengevaluasi jumlah kerugiannya.
Mitos 6 Transaksi Kecil Tidak Akan Berdampak pada Keuangan
Mitos: Pengeluaran dengan nominal kecil tidak perlu dicatat karena tidak akan memengaruhi kondisi keuangan.
Fakta: Pengeluaran kecil yang terjadi berulang kali dapat menghasilkan jumlah cukup besar dalam satu bulan.
Sebagai ilustrasi, transaksi sebesar Rp20.000 yang dilakukan setiap hari selama 30 hari akan mencapai Rp600.000. Angka tersebut merupakan hasil perhitungan sederhana, bukan perkiraan kerugian perjudian.
Karena itu, mencatat pengeluaran tetap penting meskipun nominal setiap transaksi terlihat rendah. Kebiasaan ini membantu pengguna memahami aliran dana dan menentukan prioritas keuangan.
Mitos 7 Kerugian Bisa Dipulihkan dengan Menambah Pembayaran
Mitos: Setelah mengalami kerugian, menambahkan dana akan meningkatkan kepastian untuk mendapatkan uang kembali.
Fakta: Perjudian tidak memberikan jaminan bahwa kerugian sebelumnya akan tertutup melalui aktivitas berikutnya.
Keinginan mengejar kekalahan justru dapat mendorong pengeluaran yang semakin besar. Sementara itu, kebutuhan pokok dan kewajiban finansial mungkin mulai terganggu.
Apabila seseorang merasa sulit menghentikan aktivitas tersebut, mencari bantuan dari orang tepercaya atau tenaga profesional merupakan langkah yang lebih aman daripada terus menambah dana.
Mengenali Modus Penipuan yang Memanfaatkan Kode Pembayaran
Penipuan melalui pembayaran digital seperti Judi Qris dapat menggunakan berbagai pendekatan. Pelaku mungkin mengaku sebagai petugas layanan pelanggan, menawarkan hadiah, atau meminta pembayaran tambahan untuk menyelesaikan masalah yang sebenarnya tidak jelas.
Meskipun setiap kasus memiliki ciri berbeda, sejumlah tanda bahaya dapat membantu pengguna mengenali permintaan yang mencurigakan.
Mitos 8 Nama Penerima Tidak Perlu Diperiksa
Mitos: Selama kode QR berasal dari pesan yang terlihat resmi, identitas penerima pembayaran tidak perlu diperhatikan.
Fakta: Nama penerima merupakan salah satu informasi penting yang perlu diperiksa sebelum menyetujui transaksi.
Penipu dapat meniru tampilan komunikasi suatu layanan atau mengirim gambar kode QR yang terlihat meyakinkan. Namun, tampilan tersebut tidak otomatis membuktikan identitas pihak yang menerima dana.
Sebaiknya pengguna membandingkan informasi penerima dengan sumber resmi yang dapat diverifikasi secara independen. Jika tidak sesuai, jangan melanjutkan pembayaran.
Mitos 9 Kode OTP Diperlukan untuk Menerima Pengembalian Dana
Mitos: Pihak yang mengaku sebagai layanan pelanggan boleh meminta OTP atau PIN untuk mengembalikan dana Judi Qris.
Fakta: PIN dan OTP merupakan informasi autentikasi rahasia yang tidak boleh diberikan kepada orang lain.
Pelaku penipuan sering menggunakan alasan pengembalian dana, verifikasi akun, atau pembukaan transaksi tertahan untuk meminta informasi tersebut.
Jika menerima permintaan semacam ini, hentikan komunikasi dan hubungi penyedia layanan melalui aplikasi atau kanal resminya. Selain itu, jangan memasang aplikasi tambahan dari tautan yang dikirim pihak tidak dikenal.
Mitos 10 Bukti Transfer Berupa Gambar Selalu Asli
Mitos: Tangkapan layar yang menampilkan status pembayaran berhasil sudah cukup untuk membuktikan bahwa uang benar-benar diterima.
Fakta: Gambar bukti transfer dapat mengalami manipulasi, sehingga penerima sebaiknya memeriksa transaksi melalui riwayat akun atau layanan keuangan resminya.
Tampilan bukti pembayaran tidak selalu mencerminkan status dana pada rekening penerima. Karena itu, jangan hanya mengandalkan gambar yang dikirim melalui percakapan.
Apabila terdapat perbedaan informasi, periksa nomor referensi transaksi dan hubungi penyedia layanan terkait untuk memperoleh penjelasan.
Cara Mengurangi Risiko Saat Menggunakan QRIS
Setelah memahami berbagai mitos, pengguna dapat menerapkan kebiasaan sederhana untuk menjaga keamanan pembayaran.
Langkah pencegahan tidak menjamin seluruh risiko hilang, tetapi dapat membantu mengurangi kemungkinan kesalahan dan mempercepat penanganan ketika terjadi masalah.
Periksa Informasi Sebelum Menyetujui Pembayaran
Mulailah dengan memastikan aplikasi pembayaran berasal dari penyedia resmi. Kemudian, periksa nama penerima, jumlah uang, serta keterangan transaksi yang muncul.
Jika menemukan perbedaan informasi, jangan terburu-buru memberikan persetujuan. Sebaliknya, lakukan konfirmasi melalui saluran yang dapat dipercaya.
Hindari pula memindai kode pembayaran yang tidak memiliki konteks jelas, terutama jika seseorang mengirimkannya bersama permintaan mendesak.
Jaga Kerahasiaan Akun Keuangan
Gunakan PIN yang tidak mudah ditebak dan aktifkan fitur keamanan tambahan jika tersedia. Selain itu, hindari menggunakan kata sandi yang sama untuk berbagai layanan penting.
Jangan membagikan OTP, PIN, atau kata sandi kepada siapa pun. Bahkan ketika seseorang mengaku sebagai petugas resmi, pengguna tetap harus menjaga informasi autentikasi tersebut.
Periksa juga notifikasi transaksi secara berkala agar aktivitas yang tidak dikenal dapat segera teridentifikasi.
Catat dan Evaluasi Pengeluaran Digital
Pencatatan transaksi membantu pengguna melihat jumlah uang yang keluar selama periode tertentu. Dengan informasi tersebut, seseorang dapat mengetahui pengeluaran mana yang perlu dikurangi.
Gunakan kategori sederhana, seperti kebutuhan pokok, transportasi, tagihan, dan pengeluaran lainnya. Kemudian, bandingkan hasilnya dengan anggaran yang telah dibuat.
Apabila suatu aktivitas mulai mengganggu keuangan, evaluasi kebiasaan tersebut dan hentikan pengeluaran yang berisiko memperbesar kerugian.
Apa yang Harus Dilakukan Jika Menemukan Transaksi Mencurigakan?
Masalah pembayaran dapat muncul dalam berbagai bentuk, mulai dari nominal tidak sesuai hingga dugaan transfer kepada pihak penipu.
Dalam situasi tersebut, tindakan awal yang terarah lebih bermanfaat daripada langsung mengikuti instruksi pihak yang belum terverifikasi.
Hentikan Pembayaran Tambahan
Jika seseorang meminta transfer baru untuk memperbaiki transaksi sebelumnya, jangan langsung menyetujuinya. Periksa terlebih dahulu alasan permintaan tersebut.
Modus penipuan tertentu menggunakan dalih biaya administrasi, verifikasi, atau pencairan dana untuk memperoleh pembayaran berulang.
Karena itu, hentikan komunikasi yang mencurigakan sampai memperoleh penjelasan dari penyedia layanan resmi.
Kumpulkan Bukti dan Hubungi Penyedia Pembayaran
Simpan bukti transaksi, nomor referensi, waktu pembayaran, serta percakapan yang berkaitan dengan masalah. Informasi tersebut dapat membantu petugas memahami kronologi kejadian.
Selanjutnya, hubungi bank atau penyedia dompet digital melalui kanal resmi. Jelaskan kondisi secara ringkas dan ikuti prosedur pemeriksaan yang mereka berikan.
Namun, perlu dipahami bahwa pelaporan tidak otomatis menjamin dana kembali. Hasil penanganan bergantung pada kondisi transaksi dan proses pemeriksaan.
Gunakan Kanal Pelaporan yang Sesuai
Jika terdapat indikasi penipuan, korban dapat melaporkan kejadian kepada penyedia jasa keuangan terkait. Di Indonesia, kanal Indonesia Anti-Scam Centre yang terhubung dengan OJK juga dapat menjadi salah satu jalur pelaporan sesuai cakupan kasusnya.
Selain itu, korban dapat menghubungi aparat penegak hukum untuk membuat laporan. Siapkan bukti yang relevan dan hindari menyebarkan data pribadi secara terbuka.
Untuk memastikan informasi pelaporan terbaru, gunakan situs resmi lembaga terkait, bukan nomor kontak yang dikirim oleh pihak yang diduga melakukan penipuan.
Pentingnya Literasi Finansial dalam Menilai Informasi Digital
Literasi finansial membantu pengguna membedakan fakta dari klaim yang belum terbukti. Kemampuan ini mencakup pemahaman mengenai pengeluaran, risiko transaksi, dan cara menjaga keamanan informasi keuangan.
Di sisi lain, literasi digital membantu seseorang menilai kredibilitas sumber informasi. Kedua kemampuan tersebut saling melengkapi ketika pengguna menghadapi promosi, pesan pembayaran, atau penawaran yang mencurigakan.
Jangan Mengandalkan Testimoni sebagai Bukti Keamanan
Testimoni dapat menggambarkan pengalaman seseorang, tetapi tidak selalu cukup untuk membuktikan keamanan atau legalitas suatu layanan.
Misalnya, unggahan yang menampilkan transaksi berhasil tidak memberikan informasi lengkap mengenai identitas penerima, proses pembayaran, maupun risiko yang mungkin dialami pengguna lain.
Oleh sebab itu, cari informasi dari sumber resmi dan hindari mengambil keputusan hanya berdasarkan cerita anonim di internet.
Biasakan Memeriksa Sumber Informasi
Sebelum mempercayai klaim mengenai pembayaran, periksa siapa yang menyampaikan informasi tersebut. Selanjutnya, bandingkan dengan penjelasan dari penyedia layanan pembayaran atau otoritas yang berwenang.
Untuk memahami QRIS, pengguna dapat merujuk informasi resmi Bank Indonesia. Sementara itu, persoalan perlindungan konsumen jasa keuangan dapat diperiksa melalui kanal OJK dan penyedia jasa keuangan terkait.
Dengan kebiasaan verifikasi, pengguna memiliki dasar yang lebih kuat untuk menilai informasi sebelum mengambil keputusan.
Baca Juga : Waspada Akun Palsu Mengatasnamakan Agen GTA777
Kesimpulan tentang Mitos dan Fakta Pembayaran Digital
Berbagai mitos tentang Judi Qris muncul karena masyarakat terkadang mencampurkan fungsi teknologi pembayaran dengan keamanan dan legalitas aktivitas yang menggunakan teknologi tersebut.
QRIS merupakan standar pembayaran, bukan jaminan bahwa penerima dana dapat dipercaya atau kegiatan yang dilakukan memiliki izin. Pengguna tetap perlu memeriksa identitas penerima, menjaga informasi akun, dan memahami risiko pengeluaran.
Selain itu, transaksi yang berkaitan dengan perjudian membawa risiko keuangan serta persoalan hukum yang tidak hilang hanya karena menggunakan metode pembayaran digital.
Mulailah dengan membiasakan diri memeriksa detail setiap pembayaran dan mencatat pengeluaran secara teratur. Jika menemukan informasi yang meragukan, luangkan waktu untuk memverifikasinya melalui sumber resmi sebelum mengambil keputusan.
About the Author